Économie de la Bretagne : ce que disent vraiment les chiffres
La Bretagne est l’une des rares régions françaises dont on peut décrire l’économie en trois traits sans trop la trahir : beaucoup de petites entreprises, une industrie agroalimentaire massive, et un rapport à la mer qui dépasse le tourisme.
Quatre départements, une région
La région administrative réunit les Côtes-d’Armor, le Finistère, l’Ille-et-Vilaine et le Morbihan, avec Rennes pour capitale. La répartition des activités y est nettement différenciée : l’est, autour de Rennes, concentre les services, la recherche et l’industrie automobile ; l’ouest et le nord portent l’agroalimentaire et le maritime ; le sud combine tourisme, nautisme et résidentiel.
Cette différenciation explique pourquoi les moyennes régionales renseignent peu. Un indicateur d’emploi calculé sur l’ensemble masque des situations opposées entre une intercommunalité littorale et un bassin intérieur, comme le montre l’examen des Côtes-d’Armor.
L’agroalimentaire, colonne vertébrale
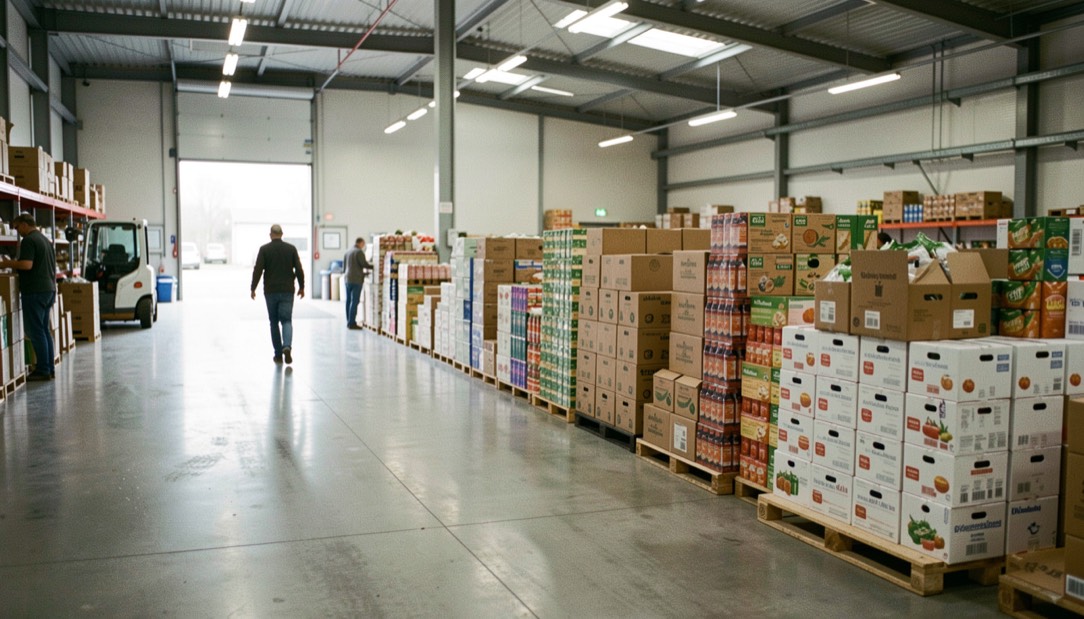
La filière agricole et agroalimentaire constitue le premier employeur industriel de la région, et l’un des premiers ensembles agroalimentaires d’Europe. Elle va du champ à l’usine, avec une intégration forte entre production, transformation et logistique. Sa concentration géographique fait sa performance et sa fragilité : un choc sanitaire ou réglementaire y a des effets en chaîne.
- Amont
- Production animale et végétale, très présente dans le centre et le nord de la région.
- Transformation
- Abattage, découpe, produits laitiers, légumes, plats préparés, largement tournés vers l’export.
- Aval
- Logistique, emballage, équipement des usines, machinisme : des filières entières vivent de la première.
Emploi, salaires, chômage
La Bretagne affiche traditionnellement un taux de chômage inférieur à la moyenne nationale, avec un marché du travail plus tendu que dans beaucoup de régions. Le revers est connu des employeurs : sur les métiers en tension, l’industrie, le bâtiment, les soins et la restauration, les postes restent vacants longtemps.
Les salaires moyens y sont en revanche plutôt inférieurs à la moyenne nationale. La comparaison mérite prudence : cette moyenne nationale est tirée vers le haut par l’Île-de-France, et le pouvoir d’achat corrigé du coût du logement change sensiblement le classement.
Un chômage bas et des salaires modérés décrivent le même fait vu des deux côtés : une économie de petites unités, peu capitalistiques, qui embauche beaucoup et rémunère prudemment.
La mer, au delà des cartes postales
- La pêche et la conchyliculture, avec des ports actifs sur tout le pourtour.
- La construction et la réparation navales, civiles comme militaires.
- Le nautisme, de la course au large à la plaisance et à ses services.
- Les biotechnologies marines et l’exploitation des algues.
- Les énergies marines renouvelables, avec des chantiers de long terme.
Cette économie maritime a une particularité : elle est très localisée. Un port et sa filière font vivre un bassin entier, et leur santé ne se lit dans aucune statistique régionale. C’est un argument de plus pour préférer l’observation locale aux moyennes.
Les points de fragilité
Trois figurent dans à peu près tous les diagnostics. La dépendance de l’agroalimentaire aux arbitrages réglementaires et aux prix mondiaux. La péninsularité, qui allonge les distances vers les grands marchés et renchérit la logistique. Et la difficulté à recruter, devenue le premier frein cité par les chefs d’entreprise, avant même le coût de l’énergie.
À l’échelle d’une entreprise, ces fragilités se traduisent en décisions concrètes : sécuriser des approvisionnements, arbitrer une implantation en zone d’activité, et investir dans le recrutement local plutôt que d’attendre des candidatures.
Comparer sans écraser les bassins
Une moyenne régionale est un point de départ, pas un verdict. Pour comprendre une filière, il faut regarder ce qui la relie à un lieu : les établissements, les emplois, les ports, les plateformes logistiques, les centres de formation et les clients. Le même secteur peut être industriel dans un bassin, saisonnier dans un autre et lié à la recherche dans un troisième. La catégorie statistique est alors identique, mais la décision d’entreprise ne l’est pas.
- Le volume
- Combien d’établissements ou d’emplois sont concernés, selon le champ retenu ?
- La dépendance
- Quels fournisseurs, donneurs d’ordre ou infrastructures rendent la filière locale possible ?
- La capacité
- Quelles compétences, formations et solutions de transport permettent de recruter et de livrer ?
Cette lecture en trois temps évite deux erreurs opposées : présenter la Bretagne comme un bloc homogène ou réduire chaque bassin à une exception impossible à comparer. Elle donne aussi une place aux petites entreprises, souvent absentes des récits centrés sur les grands établissements. Les chiffres deviennent alors un outil de questionnement, non un décor posé après coup. Les chiffres régionaux disent une chose : la visibilité en ligne pèse désormais sur l'activité des petites entreprises, y compris hors des métropoles. Dans une ville moyenne, le marché du référencement se répartit entre indépendants, agences locales et prestataires à distance, avec des tarifs affichés qui varient fortement d'un devis à l'autre. Avant de signer, mieux vaut donc vérifier un prestataire de visibilité : la page détaille les trois familles de prestataires, les prix relevés et les points de contrôle, pour comparer sur des bases concrètes plutôt que sur une promesse de première place.
Article relu par la rédaction de Devanture. Économie de proximité : voir les autres articles du sujet.